


QUATRE SINISTRES INSOLITES, QUATRE GARANTIES À IDENTIFIER
Quatre sinistres réels, quatre questions de garanties : un four de crématorium endommagé, une opération du mauvais côté, un sanglier dans une boulangerie et un dentier mangé par un chien. Pour chacun, un détail peut changer la garantie à examiner.
UN PACEMAKER EXPLOSE DANS UN FOUR DE CRÉMATORIUM :
QUELLES GARANTIES ?
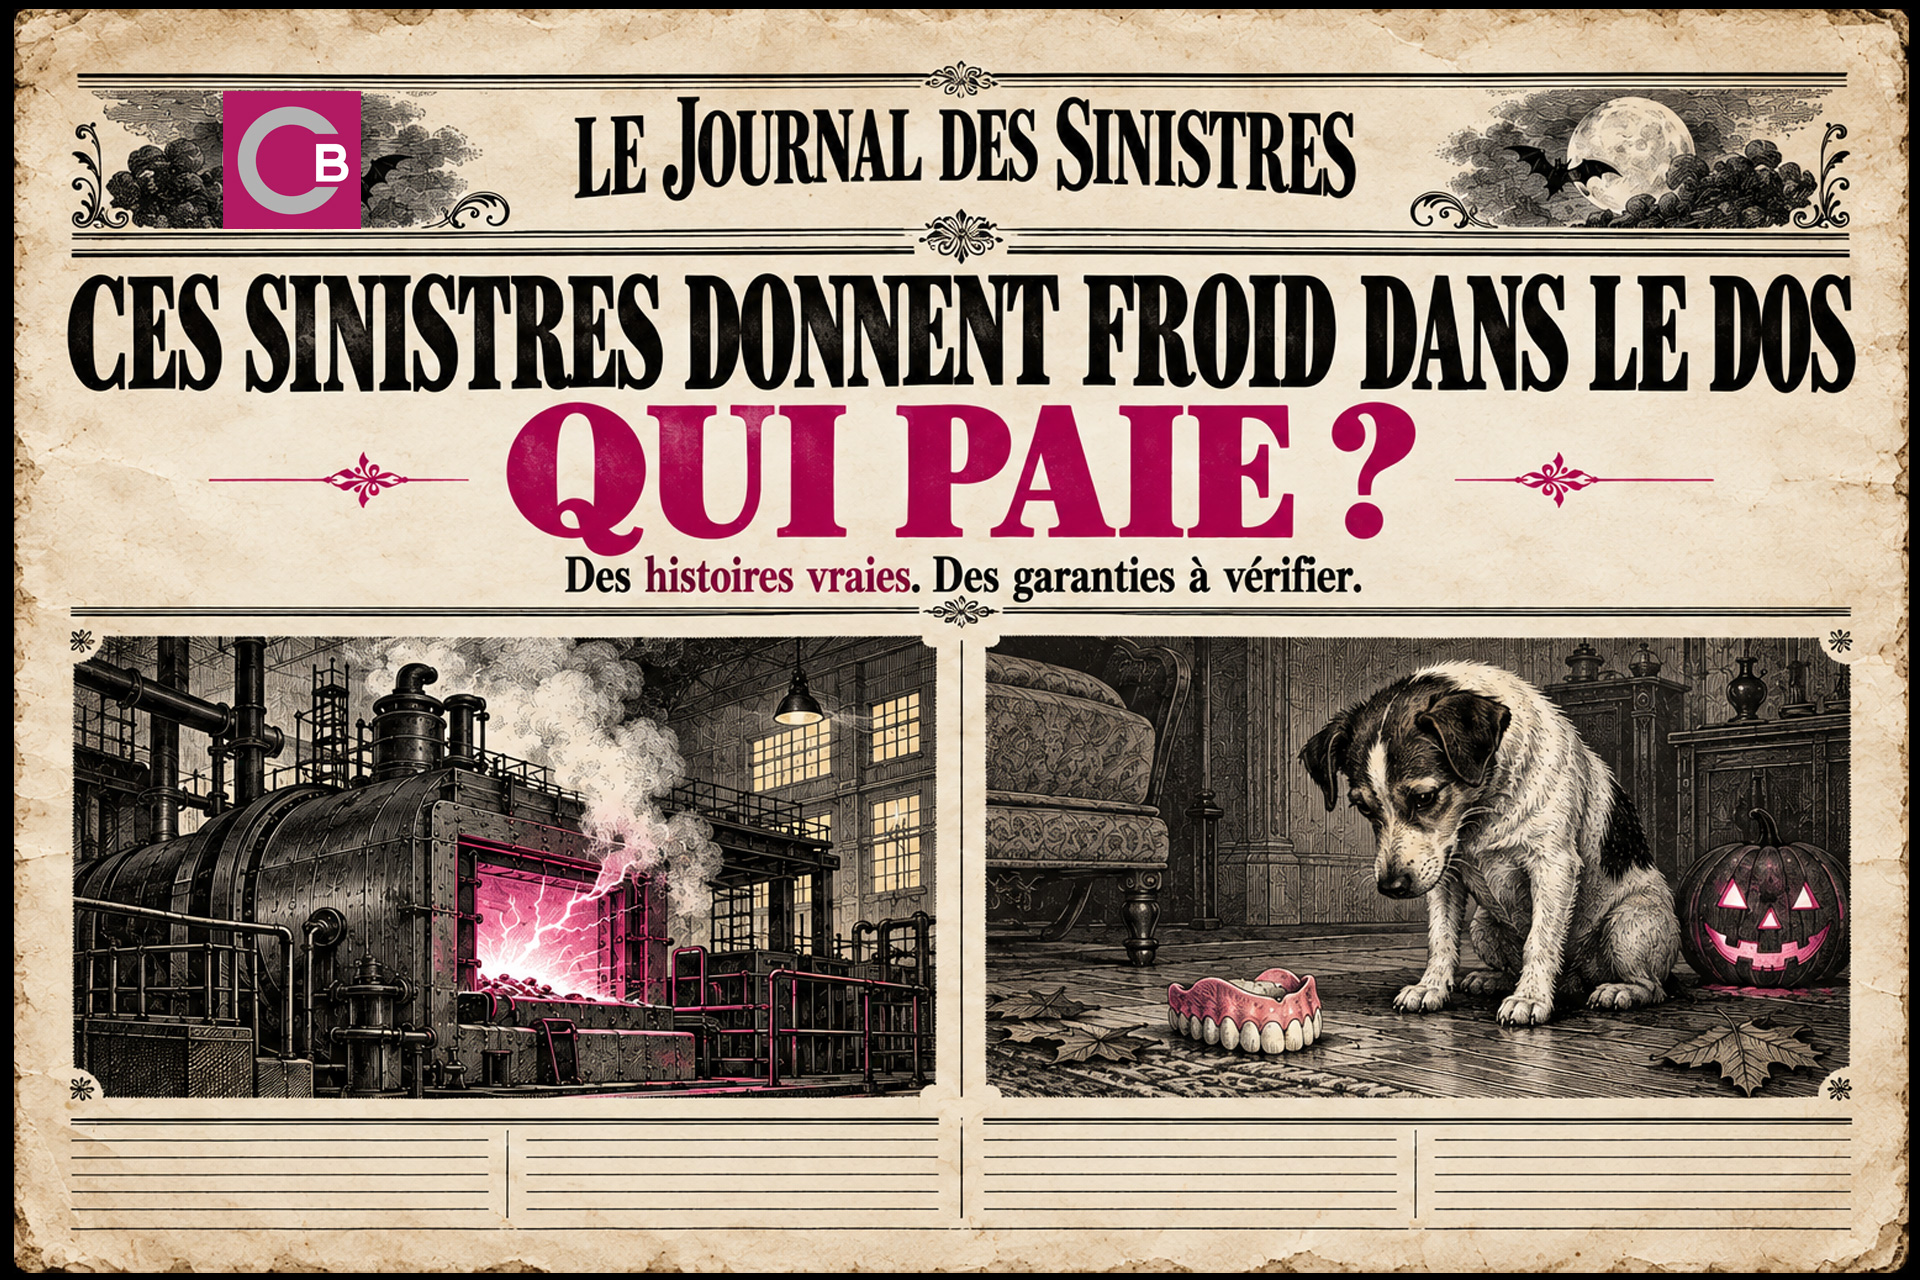
 À Azereix, en 2016, la pile d’un pacemaker explose pendant une crémation et endommage le four.
Des travaux imposent plusieurs semaines de fermeture. Assurer le four suffit-il à protéger les revenus ?
Deux protections sont à distinguer :
– La garantie explosion peut couvrir le four assuré.
– Les pertes d’exploitation, si elles sont souscrites et applicables au dommage matériel garanti, peuvent compenser la perte de marge brute pendant l’arrêt.
OPÉRATION DU MAUVAIS CÔTÉ :
QUELLE ASSURANCE INTERVIENT ?
 Une patiente de 17 ans devait être opérée de la cheville droite. L’équipe intervient à gauche.
L’opération inutile laisse des troubles de la sensibilité.
La Responsabilité Civile des professionnels de santé peut indemniser les préjudices lorsque la responsabilité est engagée.
Dans cette affaire, les assureurs du chirurgien, de l’anesthésiste et de l’établissement de santé employant l’infirmière ont accepté une indemnisation amiable.
UN SANGLIER DANS UNE BOULANGERIE :
LA VITRINE, LE CONTENU ET LA FERMETURE RELÈVENT-ILS DE LA MÊME GARANTIE ?
 À Commelle-Vernay, en octobre 2025, un sanglier poursuivi lors d’une battue fonce dans la vitrine d’une boulangerie. La vitrine s’effondre. Personne n’est blessé.
Le bris de glaces peut couvrir la vitrine assurée. Pour les marchandises et le matériel endommagés, il faut vérifier les autres garanties du contrat et leurs extensions.
Si la boulangerie doit fermer, la garantie pertes d’exploitation peut compenser la perte de marge brute, à condition d’être souscrite et de couvrir les conséquences de ce sinistre, dans les limites prévues au contrat.
Vitrine, contenu et revenus : chaque protection se vérifie.
UN CHIEN VOLE ET MANGE UN DENTIER :
QUELLE RESPONSABILITÉ CIVILE EXAMINER ?
Le chien d’une amie vole le dentier d’une femme, puis le mange. Le suspect est identifié. Le sourire, lui, a disparu.
 Le chien et le dentier n’appartiennent pas à la même personne.
Selon le contrat, la RC vie privée de la propriétaire du chien ou de la personne qui en avait la garde peut intervenir. Le sinistre doit être déclaré à l’assureur concerné.
Pour la réparation ou le remplacement, il faut faire établir un devis par le dentiste et vérifier les possibilités de prise en charge par l’Assurance maladie et la complémentaire santé.
Et votre contrat : quelles garanties vérifier avant la mauvaise surprise ?
Garanties, exclusions, franchises, plafonds : ces quatre dossiers rappellent l’intérêt de faire le point sur son contrat avant qu’un sinistre ne survienne. Le cabinet peut accompagner cette relecture.
FAQ
Quelle différence entre la garantie explosion et les pertes d’exploitation ?
La garantie explosion peut couvrir le bien assuré, par exemple un four. Les pertes d’exploitation, si elles sont souscrites et applicables au dommage matériel garanti, peuvent compenser la perte de marge brute pendant l’arrêt d’activité.
Le bris de glaces couvre-t-il aussi le contenu d’un commerce ?
Il peut couvrir la vitrine assurée. Pour le contenu et les conséquences d’une éventuelle fermeture, il faut vérifier les autres garanties du contrat.
Quelle assurance intervient en cas d’erreur médicale ?
La RC médicale peut indemniser les préjudices lorsque la responsabilité des soignants est engagée. Dans l’affaire évoquée, les assureurs des trois intervenants ont accepté une indemnisation amiable.
Quelle responsabilité civile intervient quand un chien détruit l’objet d’un tiers ?
Dans le cas du dentier, la RC vie privée de la propriétaire du chien ou de la personne qui en avait la garde peut intervenir, selon le contrat. Le sinistre se déclare à l’assureur concerné.